名古屋で退職金・老後資金の相談ならフィナンシャル・デザインオフィスMAEDA(運営:ツクス株式会社)
名古屋で退職金・老後資金の相談ならフィナンシャル・デザインオフィスMAEDA(運営:ツクス株式会社)
ブログ
BLOG
公開日: / 最終更新日:
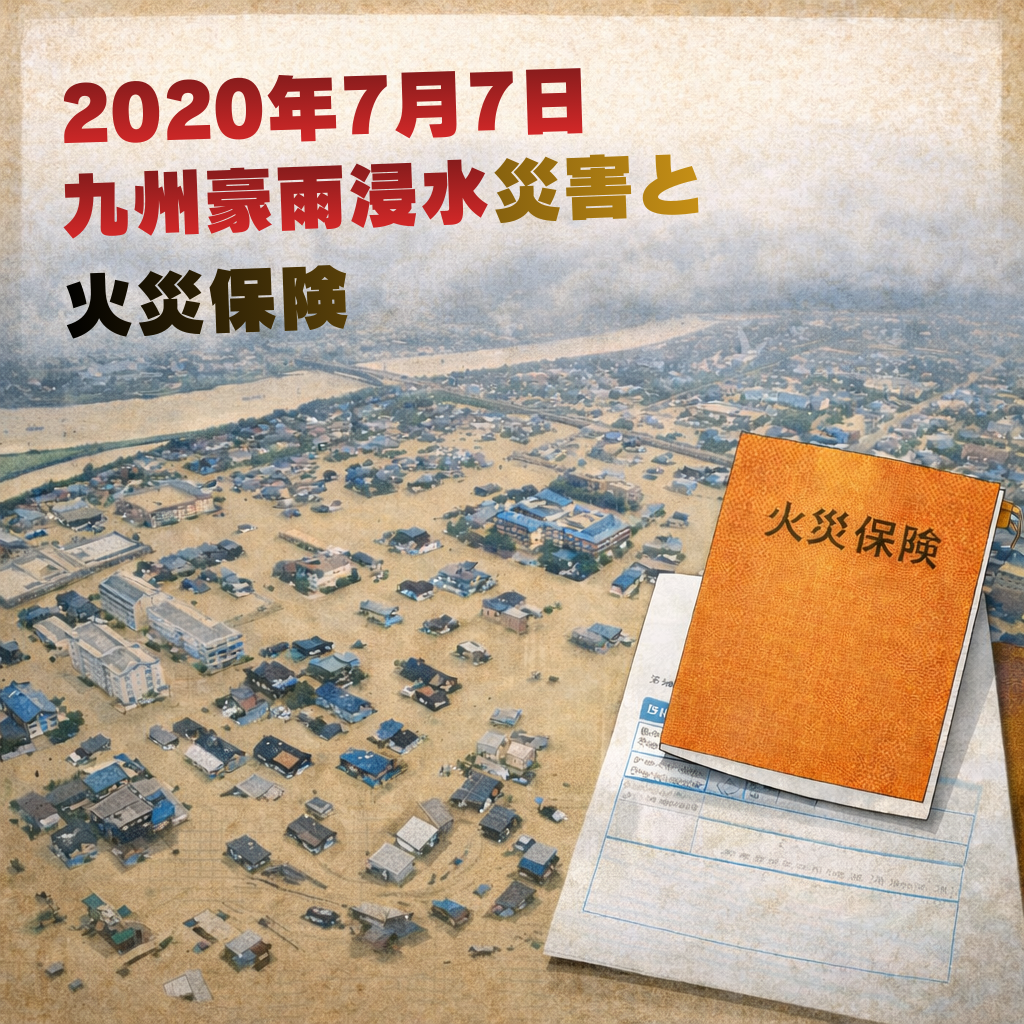
2020年7月、九州を中心に記録的な豪雨が発生し、
河川の氾濫や土砂災害など、甚大な被害が各地で報告されました。
当時、球磨川流域では複数箇所で氾濫が起こり、
私自身も、熊本県八代市に住む知人の安否を気にかける状況でした。
豪雨災害は、九州だけの話ではありません。
愛知・岐阜など、私が担当しているお客様が多い地域でも、
近年は「これまで大丈夫だった場所」で被害が出るケースが増えています。
こうした災害が起きるたびに、必ず話題になるのが火災保険です。
一般に「火災保険」と呼ばれていますが、
正式には住宅総合保険と呼ばれるものが多く、
補償内容は火災だけに限りません。
具体的には、
今回のような豪雨による洪水被害も、
条件を満たせば火災保険の補償対象になります。
ただし、ここには重要なポイントがあります。
火災保険で洪水被害が補償されるためには、
次のいずれかに該当する必要があります。
この条件を満たさない場合、
たとえ家の前まで水が来ていても、
といったケースでは、補償対象外となることがあります。
被災時は精神的にも混乱しがちですが、
床上か床下かで結果が大きく変わるという点は、
ぜひ知っておいていただきたいポイントです。
豪雨が続くと、洪水だけでなく、
崖崩れ・土砂崩れといった被害も多発します。
意外と知られていませんが、
土砂災害も水災補償の対象です。
例えば、
こうしたケースでも、
条件を満たしていれば修理費用や全壊時の補償が支払われます。
実務の現場では、
「山の上だから洪水の心配はない」
「だから水災補償はいらない」
というご相談を受けることもあります。
しかし、洪水リスクが低くても、
土砂災害のリスクがゼロとは限りません。
補償を外す前に、
必ずハザードマップで土砂災害リスクを確認することをおすすめします。
火災保険をご提案する際、私は必ず、
建物所在地のハザードマップを確認します。
そして、水災リスクがある地域の場合は、
水災補償を含めた条件でご提案するようにしています。
中には、
「ここまで水が来ることはないと思う」
といった、過去の経験や感覚を根拠に、
水災補償を外したいとおっしゃる方もいます。
最終判断はお客様ご自身ですが、
本来必要な補償を、目先の保険料だけで削るのは本末転倒だと感じます。
確かに、水災補償の有無で保険料が大きく変わるケースもあります。
しかし、
「いざという時に生活を守る」
これが保険の本来の役割です。
その役割を果たせない設計になってしまっては、
保険に入っている意味がありません。
だからこそ、
私たち提供側も、リスクと補償を正しく伝える責任があると強く感じています。
火災保険の水災補償は、住んでいる地域の災害リスク、建物の立地、家財の置き方、保険料とのバランスを一緒に見て判断します。保険料だけで外すのではなく、被害が起きた場合に家計で負担できる金額かどうかを先に確認することが大切です。
豪雨や水災は、特定の地域だけの問題ではありません。火災保険を確認するときは、保険料の安さだけで水災補償を外すのではなく、ハザードマップ、建物と家財の補償、免責金額、実際に被害が出た場合の自己負担をあわせて見ることが大切です。
退職前後は、住まいの修繕費や災害時の支出が老後資金に直接影響します。火災保険は単体で考えるのではなく、家計全体の備えとして確認しておくと判断しやすくなります。
火災保険・住まいのリスクを整理したい方へ
この記事を書いた人
Hajime Maeda(前田創)(AFP、実務経験20年)。保険、住まいのリスク、老後資金を家計全体から整理する個別相談を行っています。
個別相談ご希望の方は
こちらからお問い合わせください。


